制造业16%的税率将降至13%,这5个问题紧企要知道
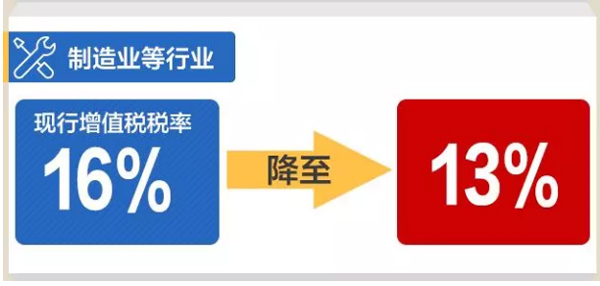
2019年3月5日,第十三届全国人民代表大会第二次会议在北京开幕。总理在做《政府工作报告》时明确指出,深化增值税改革,2019年将制造业16%的税率降至13%。现实施时间已确定,4月1日起正式开始执行!
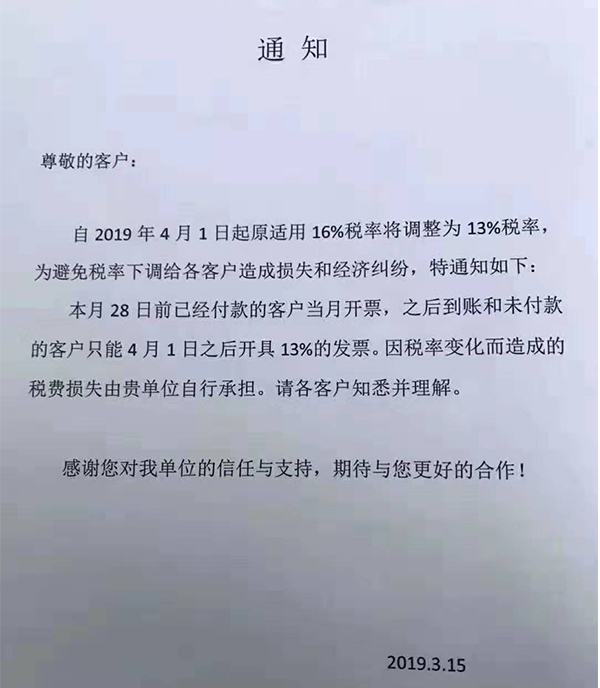
为客户避免不必要的损失,紧企纷纷贴出公告,提醒未付款的客户请尽早付款结算,以免因税率变动而造成损失及纠纷。
增值税政策执行后,提前清查合同发票,关注这几个问题:
一、 如果企业存货很大,购进时税率是16%,销售时税率是13%,对企业是有利吗?
例如:2018年12月购进钢材一批,不含税价100万元,进项税额16万元
如果是以含税价签的合同:约定售价为200+200*16%=232万元,原毛利为100万元,应纳增值税为32-16=16万元;税率调整后毛利为205.3-100=105.3万元,应纳增值税为销项税额26.69-16=10.69万元。
如果是以不含税价签的合同,应纳增值税16万元;税率调整后毛利不变,为200-100=100万元,应纳增值税=200*13%-16=10万元。
结论:税率下降后,以不含税价签合同比含税价签合同的应纳增值税略少些。
二、购买材料时在税改前取得16%税率专票,按规定抵扣了,税改后销售(一般计税方法),还能适应13%税率吗?
在税改前取得16%税率专票,税改后销售(一般计税方法)也适应13%税率。不要感觉“占便宜”了,并没有!因为销售方开16%,其已经缴纳16%的增值税额。
三、销售方想特意等到税改确定后才开发票,怎么处理?
这要看自己议价能力,我们可以推迟付款,销售方也会考虑资金问题 。
四、增值税税负降了,利润相应增加了,对企业真的有影响吗?
增值税是价外税,不影响利润,影响现金流。
五、增值税的调整,对于购销双方都有什么影响?
总而言之,降低的只是税率,商品价格不变,对购销双方都有利,对制造业等少付3个点的增值税税额。老项目没有影响,按简易计税,新项目及长期合同,应考虑是补签协议,作为增值税率变更,合同金额减少3个点。
企业如何应对客户的降价要求?
首先,国家降税率,并不是对销售价格也相应的降低了同样的百分比,提出要求供应商降价的企业,首先看看自己的销售价格,是否也降了呢?
可能对于中间环节的企业来说,有些客户要求降价,他们被迫也降了,可这个要求,首先是从下游客户传导下来的,这是一个竞争的结果,也是一个利益分配的过程,这不是增值税的原理导致的结果。所以,企业始终要想到自己处于什么样的竞争环境中,提高企业的核心竞争力才是关键。
其次,假如所有上下游企业都按国家的税率来自觉的重新调整价格,也不是政策降3%的增值税税率,就要求上游供应商降价3%的,因为政府对企业征税,并不是降了3%的征收率(征收率与税率不是一个概念),增值税实质上是对企业增值部份按税率征税,企业的增值率不会是100%。
而且,就算每个企业都将政府的减部份让渡给下游企业,一个环节的增值税是这个环节增值部份减少的征税,才是可以让渡给下游的部份,这个部份的比例应该是这个环节增值率与减税率的乘积。用公式表示:不含税价格下调=增值率*3%,含税价格下调=增值率*3*/1.16。
举个例子:企业的进项占营收的60%,假如企业的进项100%能取得增值税专用发票,不管增值税税率是多少,进销项都是可以相抵的,那么,对这个企业来说,只是对增值的40%按税率征税了。现在增值税降3%,对该企业来说,只是减少了增值税税负1.2%,这个1.2%,还是是相对不含税销售而言的,不是对含税销售收入而言的。相对降税前的含税销售收入,只减少了税负1.0345%。
因此,从纯降税来看税负的下降,每个企业减税的空间,取决于该企业的增值率和上游企业的减税转移。实际上,上游企业也不可能是降价3%,合理的只能是将上游减税的部份转移到下游,正如我们分析的例子,税率降3%,企业降价1.2%。因此,借势要求上游或下游都要降3%的企业,不是不懂,就是借故耍流氓。但是在中国这类耍流氓的企业非常多,现实中有很多大集团、企业都非常强势,借机要求它的供货方(特别是充分市场竞争的部品)降价3%,供货方为了存活也不得不接受!
资料来源于:互联网
华人螺丝网整理编辑